2019-2025年中国火锅行业市场调研分析及投资战略咨询报告
中国火锅行业在餐饮市场中持续占据重要地位,展现出强劲的增长动力与广阔的发展前景。本文基于2019至2025年的市场数据与趋势,对火锅行业的市场规模、消费特征、竞争格局及投资战略进行系统分析,旨在为行业参与者与投资者提供决策参考。
一、市场规模与增长趋势
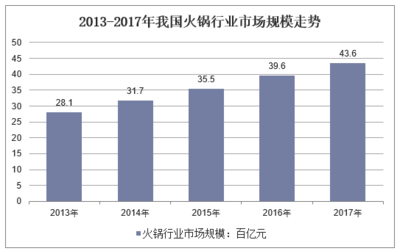
2019年,中国火锅市场规模已突破5000亿元,占餐饮行业总收入的近15%。尽管2020年受疫情影响,行业短期增速放缓,但随着疫情防控常态化及消费复苏,2021年市场迅速反弹,同比增长约12%。预计到2025年,火锅市场规模将超过8000亿元,年均复合增长率保持在10%左右。增长主要驱动力包括城镇化进程加快、年轻消费群体崛起以及火锅业态的持续创新。
二、消费特征与趋势
- 消费群体年轻化:80后、90后及00后成为火锅消费主力,占比超过70%。他们注重用餐体验、社交属性与品牌认同,推动火锅店向场景化、个性化升级。
- 健康与品质需求提升:消费者对食材新鲜度、锅底健康性(如低油低盐、养生锅底)及食品安全关注度显著提高。
- 消费场景多元化:除传统聚餐外,一人食小火锅、外卖火锅、自热火锅等新形态快速增长,满足不同场景需求。
- 区域口味融合:川渝火锅仍占主导(约60%市场份额),但粤式、北派、云贵等特色火锅加速全国布局,差异化竞争加剧。
三、竞争格局与品牌分析
当前火锅行业呈现“两超多强”格局:海底捞、呷哺呷哺占据头部位置,合计市场份额约12%;区域品牌如小龙坎、大龙燚、巴奴等在中高端市场表现活跃。竞争焦点从价格转向供应链、服务、数字化及品牌文化。加盟模式与直营模式并行,下沉市场成为品牌扩张重点。
四、产业链与成本结构
火锅产业链上游为食材供应(牛羊肉、蔬菜、调味品等),中游为火锅底料与蘸料生产,下游为门店运营与外卖服务。成本结构中,原材料占比约40%-45%,人工成本约20%,租金约15%。头部企业通过自建供应链、中央厨房及规模化采购降低成本,提升毛利。
五、投资战略建议
- 关注细分赛道:健康火锅、一人食、预制菜火锅等新兴领域具备高成长性,适合早期投资。
- 重视供应链整合:投资具备标准化供应链能力的企业,可有效控制成本与品质。
- 数字化赋能:推动会员管理、智能点餐、外卖运营等数字化工具的应用,提升运营效率。
- 下沉市场布局:三四线城市消费潜力巨大,建议通过加盟或合作模式快速覆盖。
- 风险提示:需警惕食品安全、市场竞争加剧、疫情反复及原材料价格波动等风险。
六、未来展望
2019-2025年是中国火锅行业从高速增长向高质量发展转型的关键期。预计未来行业将呈现以下趋势:品牌连锁化率提升、供应链标准化、消费场景细分化、国际化步伐加快。投资者应把握结构性机会,聚焦具备创新能力和抗风险能力的优质企业,以实现长期稳健回报。
如若转载,请注明出处:http://www.chinagupei.com/product/44.html
更新时间:2026-10-03 16:08:57